Domain buchführungskosten.de kaufen?
Wir ziehen mit dem Projekt
buchführungskosten.de um.
Sind Sie am Kauf der Domain
buchführungskosten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführungskosten.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **

Ähnliche Suchbegriffe für Stile
Top-Angebote
Produkte zum Begriff Stile:
-
Schell Stile Eckventil 053760699 1/2", verchromtSchell Stile Eckventil Stile 053760699Artikelnummer 053760699Oberfläche chromLieferumfang: Polierter Messingkörper mit Schubschaft, Schubrosette Durchmesser 60 mmZugfeste Schell Messing-Konus-Quetschverschraubung mit LängenausgleichVentilbetätigung unter AbdeckkappeWerkstoff: Messing DIN EN Geräuschklasse: I Prüfzeichen: P-IX 212/IA22,93 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter


-
Was sind die grundlegenden Prinzipien der Buchführung im Rechnungswesen? Welche Rolle spielt die Bilanz in der finanziellen Berichterstattung eines Unternehmens?
Die grundlegenden Prinzipien der Buchführung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die Bilanz ist ein wichtiger Bestandteil der finanziellen Berichterstattung eines Unternehmens, da sie einen Überblick über die finanzielle Situation zum Stichtag gibt und die Vermögens- und Schuldenstruktur des Unternehmens darstellt. Sie dient als Grundlage für die Analyse der finanziellen Lage und Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. **
-
Welche Verrechnungsmethoden werden in der Buchhaltung zur Abrechnung von Leistungen und Kosten verwendet?
In der Buchhaltung werden häufig die Verrechnungsmethoden der Ist- und der Vollkostenrechnung verwendet. Bei der Istkostenrechnung werden nur tatsächlich angefallene Kosten berücksichtigt, während bei der Vollkostenrechnung auch kalkulatorische Kosten einbezogen werden. Zudem können auch Verrechnungsmethoden wie die Deckungsbeitragsrechnung oder die Activity-Based-Costing Methode zur Abrechnung von Leistungen und Kosten genutzt werden. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **


Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
Wie unterscheiden sich die Prinzipien der doppelten Buchführung von der einfachen Buchführung im Rechnungswesen? Welche Vorteile bringt die doppelte Buchführung mit sich?
Die doppelte Buchführung basiert auf dem Grundsatz der doppelten Erfassung von Geschäftsvorfällen, während die einfache Buchführung nur eine einseitige Erfassung vornimmt. In der doppelten Buchführung werden alle Geschäftsvorfälle sowohl auf der Soll- als auch auf der Haben-Seite erfasst, um die Bilanzsumme auszugleichen. Die doppelte Buchführung bietet eine genauere und transparentere Darstellung der finanziellen Situation eines Unternehmens, ermöglicht eine bessere Kontrolle über die Finanzen und erleichtert die Erstellung von aussagekräftigen Abschlüssen. **
Top-Angebote
Produkte zum Begriff Stile:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
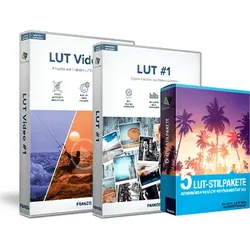
LUT Stile-BundleLUT Stile-Bundle Verleihen Sie Ihren Bildern und Videos einen einzigartigen Look mit den 5 exklusiven LUT-Stilen. Erstellen Sie unkomplizierte Look-up-Tabellen mit der LUT-Software und wenden Sie Ihre Lieblingsstile sofort auf andere Bilder und Videos an. -Inklusive 5 LUT-Filter: Autumn, High-Key, Low-Key, Summer, Vintage -RAW-Bilddateien verarbeiten -Inklusive Presets -Filter in andere Programme importierbar Inhalt: LUT #1 LUT Video #1 LUT-Stile: Autumn, Summer, Vintage, High-Key , Low-Key LUT #1 Haben Sie vor einiger Zeit ein Bild entwickelt, dessen Look Ihnen sehr gut gefällt? Nun möchten Sie diesen Fotostil auch auf andere Bilder übertragen, aber Sie wissen nicht mehr, wie Sie diesen Look erzeugt haben. Oder Sie möchten sich eine eigene Bibliothek mit einer Sammlung Ihrer besten Filter und Fotostile anlegen, die Sie auch in anderen Bildbearbeitungsprogrammen nutzen können? Ko...14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind die grundlegenden Prinzipien der Buchführung im Rechnungswesen? Welche Rolle spielt die Bilanz in der finanziellen Berichterstattung eines Unternehmens?
Die grundlegenden Prinzipien der Buchführung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die Bilanz ist ein wichtiger Bestandteil der finanziellen Berichterstattung eines Unternehmens, da sie einen Überblick über die finanzielle Situation zum Stichtag gibt und die Vermögens- und Schuldenstruktur des Unternehmens darstellt. Sie dient als Grundlage für die Analyse der finanziellen Lage und Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. **
-
Welche Verrechnungsmethoden werden in der Buchhaltung zur Abrechnung von Leistungen und Kosten verwendet?
In der Buchhaltung werden häufig die Verrechnungsmethoden der Ist- und der Vollkostenrechnung verwendet. Bei der Istkostenrechnung werden nur tatsächlich angefallene Kosten berücksichtigt, während bei der Vollkostenrechnung auch kalkulatorische Kosten einbezogen werden. Zudem können auch Verrechnungsmethoden wie die Deckungsbeitragsrechnung oder die Activity-Based-Costing Methode zur Abrechnung von Leistungen und Kosten genutzt werden. **
Ähnliche Suchbegriffe für Stile
-
Schell Stile Eckventil 053760699 1/2", verchromtSchell Stile Eckventil Stile 053760699Artikelnummer 053760699Oberfläche chromLieferumfang: Polierter Messingkörper mit Schubschaft, Schubrosette Durchmesser 60 mmZugfeste Schell Messing-Konus-Quetschverschraubung mit LängenausgleichVentilbetätigung unter AbdeckkappeWerkstoff: Messing DIN EN Geräuschklasse: I Prüfzeichen: P-IX 212/IA22,93 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
MASERATI - STILE - BLUE DIAL BR SS / 45 MMDETAILS Geschlecht: Herren Anzeige: Analog Modell-Nr.: R8873642006 MATERIAL Armband: Edelstahl Uhrenglas: Gehärtetes Mineralglas Gehäuse: Edelstahl MAßE Gehäusegröße: 45 mm Gehäusestärke: 11 mm Armbandlänge: Verstellbar Armbandbreite: 23 mm FARBE Gehäuse: Silber Zifferblatt: Blau Armband: Silber Zeiger: Silber TECHNISCHE DATEN Uhrwerk: Miyota JS25 Wasserresistenz: 10ATM (100 Meter) Datumsanzeige 1 Zeitzone Antrieb: Batterie (364 / SR621SW) Verschlussart: Klappschließe MASERATI - STILE Die Maserati Stile R8873642006 überzeugt mit einem runden Gehäuse und einer markanten achteckigen Lünette, die ihr einen modernen, kraftvollen Auftritt verleiht. Das strukturierte blaue Zifferblatt setzt einen eleganten Kontrast zum silberfarbenen Edelstahlgehäuse und -armband – drei Chronographen-Totalisatoren ergänzen das Dial mit funktionaler Tiefe. Mit 45 mm Gehäusedurchmesser, 11 mm Höhe und einem japanischen Miyota JS25 Quarzwerk mit Datums- und Stoppuhrfunktion vereint sie Alltagstauglichkeit und Markenpräsenz. Eine Wasserdichtigkeit von 10 ATM macht sie auch beim Schwimmen zum zuverlässigen Begleiter – geschützt durch Mineralglas und geliefert mit 2 Jahren internationaler Herstellergarantie.329,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheiden sich die Prinzipien der doppelten Buchführung von der einfachen Buchführung im Rechnungswesen? Welche Vorteile bringt die doppelte Buchführung mit sich?
Die doppelte Buchführung basiert auf dem Grundsatz der doppelten Erfassung von Geschäftsvorfällen, während die einfache Buchführung nur eine einseitige Erfassung vornimmt. In der doppelten Buchführung werden alle Geschäftsvorfälle sowohl auf der Soll- als auch auf der Haben-Seite erfasst, um die Bilanzsumme auszugleichen. Die doppelte Buchführung bietet eine genauere und transparentere Darstellung der finanziellen Situation eines Unternehmens, ermöglicht eine bessere Kontrolle über die Finanzen und erleichtert die Erstellung von aussagekräftigen Abschlüssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.