Domain buchführungskosten.de kaufen?
Wir ziehen mit dem Projekt
buchführungskosten.de um.
Sind Sie am Kauf der Domain
buchführungskosten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführungskosten.de kaufen?
Wann werden Fliesen auf den Wannenträger gelegt?
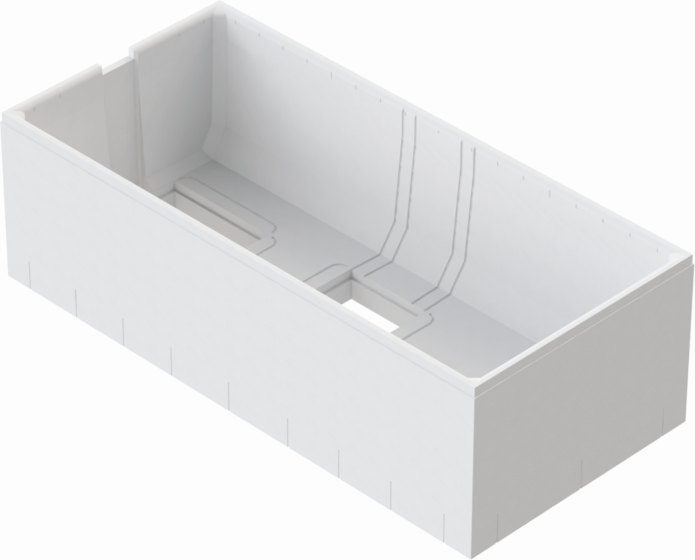
Die Fliesen werden in der Regel nach dem Einbau des Wannenträgers aufgelegt. Der Wannenträger dient als stabile Unterlage für die Fliesen und sorgt für eine ebene Fläche. Nachdem der Wannenträger installiert ist, können die Fliesen aufgebracht werden. **
Soll man die Fliesen bündig auf den Wannenträger kleben oder unter den Rand der Acrylwanne?
Es ist empfehlenswert, die Fliesen bündig auf den Wannenträger zu kleben, um eine ebene Oberfläche zu schaffen. Das erleichtert die Reinigung und verhindert, dass Wasser unter die Fliesen gelangt. Das Unterlegen der Fliesen unter den Rand der Acrylwanne kann zu Problemen mit der Abdichtung führen und die Lebensdauer der Wanne beeinträchtigen. **

Ähnliche Suchbegriffe für Schedel-Wannenträger-SW16125-170x75xcm
Top-Angebote
Produkte zum Begriff Schedel-Wannenträger-SW16125-170x75xcm:
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind die grundlegenden Prinzipien der Buchführung im Rechnungswesen? Welche Rolle spielt die Bilanz in der finanziellen Berichterstattung eines Unternehmens?
Die grundlegenden Prinzipien der Buchführung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die Bilanz ist ein wichtiger Bestandteil der finanziellen Berichterstattung eines Unternehmens, da sie einen Überblick über die finanzielle Situation zum Stichtag gibt und die Vermögens- und Schuldenstruktur des Unternehmens darstellt. Sie dient als Grundlage für die Analyse der finanziellen Lage und Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. **
-
Welche Verrechnungsmethoden werden in der Buchhaltung zur Abrechnung von Leistungen und Kosten verwendet?
In der Buchhaltung werden häufig die Verrechnungsmethoden der Ist- und der Vollkostenrechnung verwendet. Bei der Istkostenrechnung werden nur tatsächlich angefallene Kosten berücksichtigt, während bei der Vollkostenrechnung auch kalkulatorische Kosten einbezogen werden. Zudem können auch Verrechnungsmethoden wie die Deckungsbeitragsrechnung oder die Activity-Based-Costing Methode zur Abrechnung von Leistungen und Kosten genutzt werden. **


Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
Top-Angebote
Produkte zum Begriff Schedel-Wannenträger-SW16125-170x75xcm:
-
Wann werden Fliesen auf den Wannenträger gelegt?
Die Fliesen werden in der Regel nach dem Einbau des Wannenträgers aufgelegt. Der Wannenträger dient als stabile Unterlage für die Fliesen und sorgt für eine ebene Fläche. Nachdem der Wannenträger installiert ist, können die Fliesen aufgebracht werden. **
-
Soll man die Fliesen bündig auf den Wannenträger kleben oder unter den Rand der Acrylwanne?
Es ist empfehlenswert, die Fliesen bündig auf den Wannenträger zu kleben, um eine ebene Oberfläche zu schaffen. Das erleichtert die Reinigung und verhindert, dass Wasser unter die Fliesen gelangt. Das Unterlegen der Fliesen unter den Rand der Acrylwanne kann zu Problemen mit der Abdichtung führen und die Lebensdauer der Wanne beeinträchtigen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für Schedel-Wannenträger-SW16125-170x75xcm
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Düngen, Hans-Gerd: Ausbildung in der öffentlichen Verwaltung. Rechnungswesen SchulbuchAusbildung in der öffentlichen Verwaltung. Rechnungswesen Schulbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage 2025, Erscheinungsjahr: 20250313, Titel der Reihe: Ausbildung in der öffentlichen Verwaltung / Recht und Wirtschaft / Rechnungswesen##, Autoren: Düngen, Hans-Gerd~Zeiler, Wolfgang, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8. Auflage 2025, Seitenzahl/Blattzahl: 286, Keyword: Schülerband; Unterrichtswerke; Verwaltungsfachangestellter; Rechnungswesen, Fachschema: Rechnungswesen / Berufsbezogenes Schulbuch~Verwaltung / Berufsbezogenes Schulbuch, Fachkategorie: Schule und Lernen: Andere Berufsbildung und Trainings~Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 257, Breite: 187, Höhe: 15, Gewicht: 626, Produktform: Kartoniert, Genre: Schule und Lernen,44,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Prinzipien der Buchführung im Rechnungswesen? Welche Rolle spielt die Bilanz in der finanziellen Berichterstattung eines Unternehmens?
Die grundlegenden Prinzipien der Buchführung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Die Bilanz ist ein wichtiger Bestandteil der finanziellen Berichterstattung eines Unternehmens, da sie einen Überblick über die finanzielle Situation zum Stichtag gibt und die Vermögens- und Schuldenstruktur des Unternehmens darstellt. Sie dient als Grundlage für die Analyse der finanziellen Lage und Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. **
-
Welche Verrechnungsmethoden werden in der Buchhaltung zur Abrechnung von Leistungen und Kosten verwendet?
In der Buchhaltung werden häufig die Verrechnungsmethoden der Ist- und der Vollkostenrechnung verwendet. Bei der Istkostenrechnung werden nur tatsächlich angefallene Kosten berücksichtigt, während bei der Vollkostenrechnung auch kalkulatorische Kosten einbezogen werden. Zudem können auch Verrechnungsmethoden wie die Deckungsbeitragsrechnung oder die Activity-Based-Costing Methode zur Abrechnung von Leistungen und Kosten genutzt werden. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Was sind die grundlegenden Prinzipien der doppelten Buchführung im Rechnungswesen?
Die grundlegenden Prinzipien der doppelten Buchführung sind das Prinzip der Bilanzgleichung, das Prinzip der Periodenabgrenzung und das Prinzip der Vollständigkeit. Bei der doppelten Buchführung werden alle Geschäftsvorfälle in mindestens zwei Konten gleichzeitig erfasst, um eine detaillierte und genaue Erfassung der finanziellen Transaktionen zu gewährleisten. Durch die Anwendung dieser Prinzipien wird die Genauigkeit und Nachvollziehbarkeit der Buchführung sichergestellt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.